「うちは相続税がかかっても、たぶん少しだけ」
そう考えている方は少なくないと思います。
けれど、財産が基礎控除(相続税がかからない枠)をほんの少し超えるだけでも、相続税の申告は必要になります。申告を税理士に依頼すれば、その費用もかかります。
今回ご紹介するのは、相続税が約30万円、税理士へ申告を依頼する費用の目安が約50〜60万円と、相続税額と申告費用が近い、あるいは申告費用の方が上回る見込みだったご家庭のお話です。
このご家庭では、お母さまの現金の一部を一時払いの生命保険に移したことで、相続税がかからず、相続税の申告も不要になりました。
カギになったのは、死亡保険金の非課税枠(500万円×法定相続人の数)です。
※事例は、個人が特定されないよう内容を一部変更しています。金額は概算です。
💴 お母さまの財産、相続税はかかる?
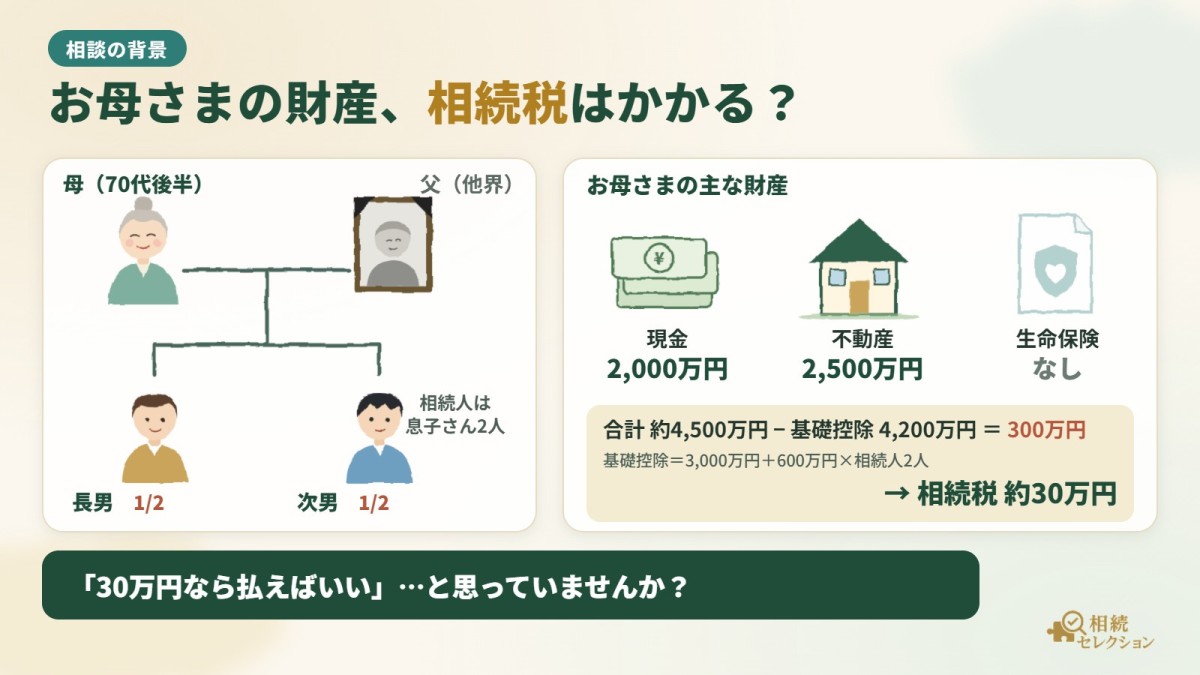
ご家族は、70代後半のお母さまと、息子さんお二人です。お父さまはすでに亡くなっています。
将来お母さまの相続が起きたとき、相続人は長男と次男の2人。法定相続分は、それぞれ2分の1です。
お母さまの主な財産は、次のとおりでした。
| 財産 | 金額 |
|---|---|
| 現金 | 2,000万円 |
| 不動産 | 2,500万円 |
| 生命保険 | なし |
| 合計 | 約4,500万円 |
ここで、相続税の基礎控除を確認します。基礎控除とは、「この金額までは相続税がかからない」という枠のことで、次の式で計算します。
3,000万円 + 600万円 × 法定相続人の数
相続人が2人なので、3,000万円+600万円×2人=4,200万円です。
財産の合計は約4,500万円。基礎控除を300万円だけ超えています。
この300万円を法定相続分で分けると、1人150万円。相続税の税率は1,000万円以下の部分が10%なので、1人15万円、2人で約30万円の相続税になります。
「30万円なら、払えばいい」
そう思われる方も多いのではないでしょうか。
🤔 一見すると、大きな問題はありませんでした
財産はそれほど多くなく、相続税も約30万円。現金が2,000万円あるので、払えないわけでもありません。
相続人は息子さんお二人で、財産の内容もシンプルです。
「わざわざ対策するほどのことではない」と考えても不思議ではない状況でした。
📝 相続税と一緒に考えておきたい「申告費用」
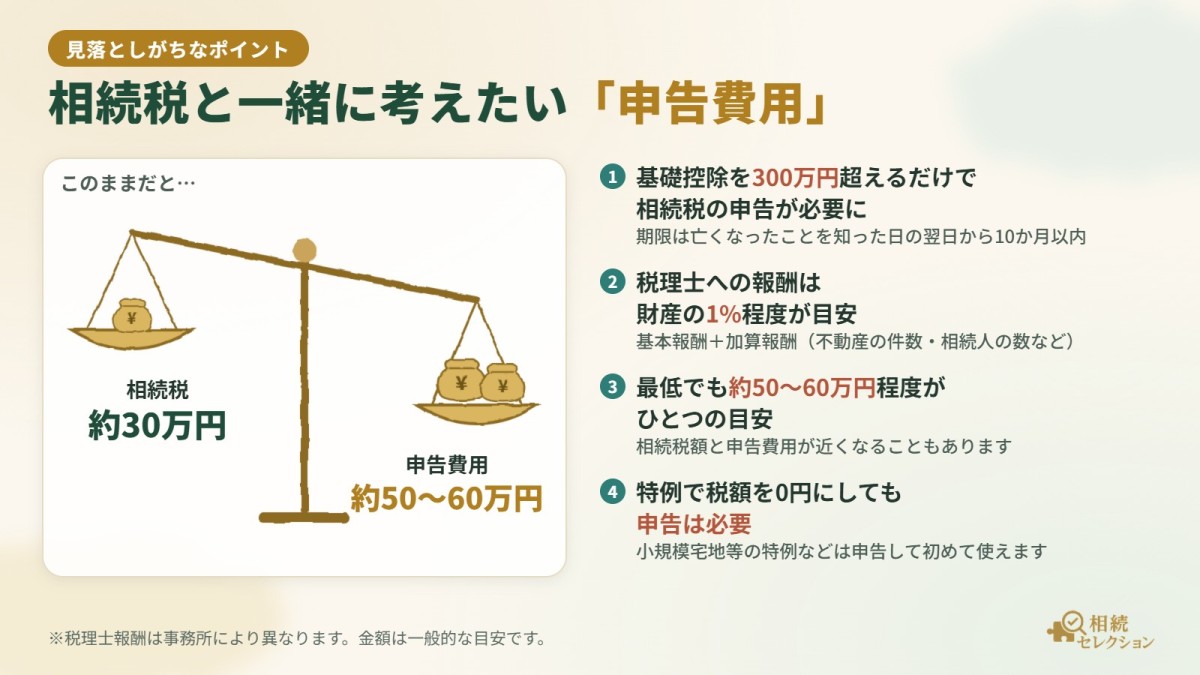
相続税がかかる以上、相続税の申告が必要になります。期限は、亡くなったことを知った日の翌日から10か月以内です。
相続税の申告は、財産の評価、必要書類の収集、申告書の作成など、専門的な作業が多い手続きです。そのため、税理士に依頼される方がほとんどで、その際には税理士への報酬が必要になります。
税理士に依頼した場合の費用の目安
- 基本報酬 + 加算報酬(不動産の件数、相続人の数などで加算)
- おおむね相続財産の1%程度が目安
- 最低でも約50〜60万円程度がひとつの目安
※税理士の報酬は事務所によって異なります。金額は一般的な目安です。
このご家庭に当てはめると、
- 相続税 約30万円
- 申告費用 約50〜60万円
と、申告費用が相続税額を上回る見込みでした。
財産が基礎控除に近いご家庭では、相続税額が少ない一方で、申告の作業量は財産の額ほどには変わらないため、こうしたケースも珍しくありません。
「特例で税金をゼロにすればいい」とは限りません
相続税を減らす制度として、たとえば次のようなものがあります。
- 小規模宅地等の特例:亡くなった方の自宅の土地などの評価額を、一定の条件で大きく下げられる制度
- 配偶者の税額軽減:配偶者が取得した財産について、相続税を軽くする制度
ただし、これらは相続税の申告書に適用を記載して提出することで使える制度です。特例を使って税額がゼロになっても、申告は必要です。
「税金がゼロになること」と「申告が不要になること」は、別の話なのです。
🛡️ 生命保険の非課税枠で「申告不要」に
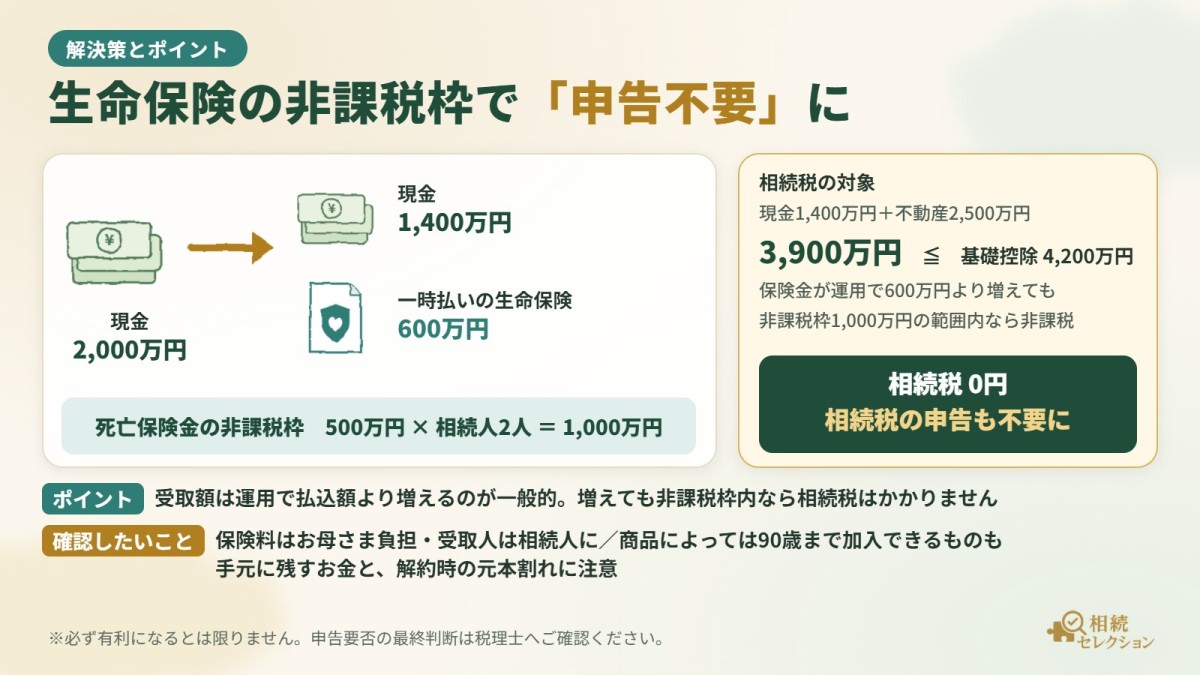
このご家庭で使ったのが、死亡保険金の非課税枠です。
死亡保険金の非課税枠とは
亡くなった方が保険料を負担していた生命保険の死亡保険金は、相続税の対象になります。ただし、相続人が受け取った場合は、次の金額までは相続税がかかりません。
500万円 × 法定相続人の数 = 非課税限度額
このご家庭では、相続人が2人なので、500万円×2人=1,000万円までが非課税です。
現金600万円を、一時払いの生命保険へ
お母さまの現金2,000万円のうち、600万円を一時払いの生命保険に移しました。一時払いとは、保険料を最初にまとめて一度に払い込むタイプの保険です。
| 財産 | 対策前 | 対策後 |
|---|---|---|
| 現金 | 2,000万円 | 1,400万円 |
| 不動産 | 2,500万円 | 2,500万円 |
| 生命保険金 | なし | 600万円+α |
| 財産の合計 | 約4,500万円 | 約4,500万円+α |
すると、相続税の対象になる財産は、
- 現金1,400万円+不動産2,500万円=3,900万円
- 生命保険金は、非課税枠1,000万円の範囲内なので対象外
3,900万円は、基礎控除の4,200万円以下です。
相続税の申告が必要になるのは、財産の合計が基礎控除を超える場合です。基礎控除の範囲内であれば、申告も納税も不要です。
結果として、相続税は0円となり、相続税の申告も不要になりました。
財産の総額はほとんど変わっていません。変えたのは、財産の「持ち方」だけです。
保険金が払込額より増えても大丈夫?
表の「+α」について補足します。
一時払いの生命保険は、払い込んだ保険料が運用されるため、受け取る死亡保険金は、払い込んだ額より増えるのが一般的です。
「増えた分に相続税がかかるのでは?」と心配される方もいますが、増えた分も含めて、受け取る保険金の合計が非課税枠の範囲内であれば、相続税はかかりません。
このご家庭の非課税枠は1,000万円。払い込んだ600万円から増えても、受け取る保険金が1,000万円以内であれば非課税です。
ポイントは、非課税枠と比べるのは「払い込んだ額」ではなく「受け取る保険金の額」だということです。
⚠️ 非課税枠を使うための条件と注意点
生命保険の非課税枠は便利な制度ですが、使える条件があります。また、必ず有利になるとは限りません。
契約の形で、かかる税金が変わります
非課税枠が使えるのは、亡くなった方が保険料を負担し、亡くなった方が被保険者(保険をかけられている人)で、相続人が受け取る場合です。
| 被保険者 | 保険料を払った人 | 受取人 | かかる税金 |
|---|---|---|---|
| お母さま | お母さま | 息子さん | 相続税(非課税枠あり) |
| お母さま | 息子さん | 息子さん | 所得税 |
| お母さま | 息子さん | 別の人 | 贈与税 |
同じ「親の生命保険」でも、契約の形が違うと非課税枠は使えません。
非課税枠が使えないケース
- 相続人ではない人(お孫さんなど)が受け取った場合
- 相続を放棄した人が受け取った場合
なお、「法定相続人の数」には、相続を放棄した人も含めて数えます。
一時払いの生命保険の注意点
- 加入できる年齢には上限があります。 商品によりますが、90歳まで加入できるものもあります
- 健康状態の告知が必要な商品もあります
- 払い込んだお金は、解約しない限り自由に使えません。 生活費や介護費用は、手元に十分残しておく必要があります
- 早い時期に解約すると、払い込んだ額より戻る額が少なくなる(元本割れ)ことがあります。外貨建ての商品は為替の影響も受けます
- 死亡保険金は、受取人に指定された人が受け取るのが一般的です。誰を、どの割合で受取人にするかは、相続人どうしの公平も考えて決める必要があります
必ず有利になるとは限りません
- 不動産の評価、預金の増減、生前の贈与などで、財産の額が変われば結果も変わります
- 基礎控除を大きく超えるご家庭では、非課税枠を使っても申告が必要な場合があります
- 保険の手数料や解約時の条件も含めて判断する必要があります
最終的に申告が必要かどうかは、必ず税理士にご確認ください。
申告が不要でも、相続の手続きは残ります
相続税の申告が不要になっても、預貯金の解約や、不動産の名義変更(相続登記)などの手続きは必要です。
🤝 専門家との役割分担
この事例に関わる手続きは、内容によって担当する専門家が異なります。
| 内容 | 担当する専門家 |
|---|---|
| 相続税の計算、申告が必要かどうかの判断、財産の評価 | 税理士 |
| 一時払い生命保険の商品選び、加入手続き | 保険会社・保険代理店 |
| 不動産の名義変更(相続登記) | 司法書士 |
とくに、相続税の計算や申告の要否は、税理士でなければ判断できない部分です。申告が必要なご家庭では、税理士に依頼することで、財産の評価から申告まで正確に進めることができます。また、今回のような対策を考える場合も、保険に加入する前に税理士に見通しを確認しておくと安心です。
🏁 最終的にどうなったか
- お母さまの現金2,000万円のうち、600万円を一時払いの生命保険に移した
- 生命保険金は、運用で600万円より増えても、非課税枠1,000万円の範囲内
- 相続税の対象となる財産は3,900万円となり、基礎控除4,200万円以下に
- 相続税0円、相続税の申告も不要に
💡 この事例から学べること
財産が基礎控除をわずかに超えるだけでも、相続税の申告は必要になります。
相続税が少額でも、申告の手続きは必要です。 財産が基礎控除に近いご家庭では、申告費用が相続税額を上回ることもあります。
死亡保険金には「500万円×法定相続人の数」の非課税枠があります。 受け取る保険金が払込額より増えても、非課税枠の範囲内なら相続税はかかりません。
非課税枠を使って基礎控除以下に収まれば、相続税だけでなく申告そのものが不要になります。 特例で税額をゼロにする場合は申告が必要なので、ここが大きな違いです。
一時払いの生命保険には加入年齢の上限があります。 商品によっては90歳まで加入できるものもありますが、元気なうちに早めに検討することが大切です。
✅ ご自身の場合に確認していただきたいこと
- □ 財産の合計は、基礎控除(3,000万円+600万円×法定相続人の数)と比べてどのくらいですか
- □ 基礎控除を少しだけ超える、またはぎりぎりではありませんか
- □ 相続税の申告を税理士に依頼する場合の費用の目安をご存じですか
- □ 生命保険に入っていますか。保険料を払っているのは誰で、受取人は誰ですか
- □ 死亡保険金の非課税枠(500万円×法定相続人の数)を使い切っていますか
- □ 受け取る保険金の見込み額は、非課税枠の範囲内ですか
- □ 保険に移したあとも、生活費や介護費用は十分に手元に残りますか
おわりに
今回お伝えしたかったのは、「生命保険で節税しましょう」という一般論ではありません。
相続税が少なそうなご家庭ほど、「税金」だけでなく「申告の手続き」まで含めて、全体で考えておく。
財産が基礎控除をわずかに超えるご家庭では、財産の持ち方を少し変えるだけで、結果が大きく変わることがあります。
ただし、非課税枠が使えるかどうか、申告が必要かどうかは、契約の形や財産の評価によって変わります。相続税の計算や申告の要否は必ず税理士に、保険の内容は保険会社・保険代理店に、個別にご確認ください。
相続全体について何から整理すればよいか分からない方は、お気軽にご相談ください。
個別に相談したい方へ
ご家庭の状況に合わせて整理したい方は、こちらからお問い合わせいただけます。
神戸市の相続相談・相続対策|相続セレクション(株式会社カレッジ)
まだ相談するほどではない方へ
「今すぐ相談するほどではないけれど、情報は知っておきたい」という方は、LINEの友だち追加がおすすめです。
まずは LINE 登録から無料診断の受け取り
合わせて事例と制度の最新情報も、定期的にお届けします
無料診断とは?
家族構成や財産、不動産の状況によって、使える制度や必要な手続きは変わります。スマホで質問に答えるだけ(約5分)で、ご自身に関係しそうな相続の制度・特例に気づくきっかけになるチェックツールです。
※診断結果は目安です。実際に使えるかどうかは、税理士などの専門家にご確認ください。
登録から申し込みまで
友だち追加だけでは、こちらからご連絡できません。
お名前だけでもOK。必ずメッセージを1通お送りください。
タップするとLINEアプリが開きます
参照した公的情報
- 国税庁 No.4114「相続税の課税対象になる死亡保険金」
- 国税庁 No.4152「相続税の計算」
- 国税庁 No.4155「相続税の税率」
- 国税庁 No.4205「相続税の申告と納税」
- 国税庁 No.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
- 国税庁 No.4158「配偶者の税額の軽減」
- 国税庁 No.1750「死亡保険金を受け取ったとき」
※制度内容は2026年9月時点で確認したものです。